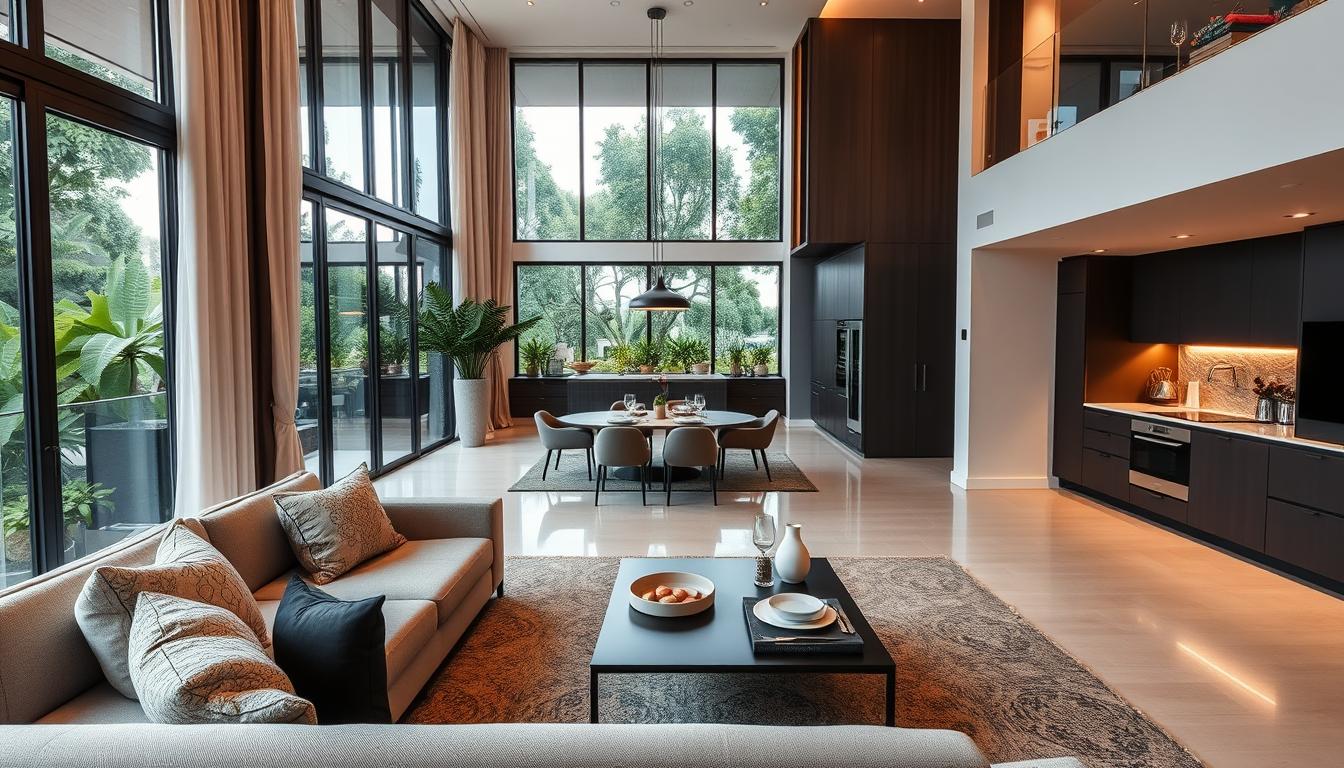
Muitos sonham com um apartamento a venda no bairro Cidade Jardim em São Paulo. A região tem condomínios de luxo, serviços impecáveis e alta qualidade de vida.
Porém, entender os custos de compra de imóvel exige mais que olhar o preço anunciado. A taxa Selic está em 14% ao ano, tornando essencial planejar o financiamento bancário.
Considere taxas extras: em São Paulo, o ITBI tem alíquota própria sobre o valor venal. Também inclua gastos com documentação, registro e análise da renda mensal para evitar surpresas.
Este guia mostra cada etapa, do FGTS às taxas do condomínio. Assim, você poderá decidir com segurança sobre seu futuro investimento.
Principais pontos de atenção
- A região oferece infraestrutura de alto padrão e serviços exclusivos.
- O planejamento financeiro é vital devido à atual taxa Selic.
- O ITBI é um custo obrigatório que deve ser calculado com precisão.
- Documentação e registros cartorários compõem parte do orçamento.
- O uso do FGTS pode ser uma estratégia inteligente para reduzir o saldo devedor.
Apartamento a venda no bairro Cidade Jardim: custos iniciais e perfil da região
Ao buscar um apartamento a venda no bairro Cidade Jardim, entenda como a região influencia os preços. Ele conecta moradores ao Itaim Bibi, ao Jardim Europa e ao Jardim Paulistano.
Essa localização aproxima o morador do centro financeiro e mantém uma área residencial arborizada. A valorização faz do apartamento alto padrão Cidade Jardim uma escolha sólida e confortável.
O que influencia o preço dos apartamentos em Cidade Jardim
O valor de mercado reúne fatores técnicos e pessoais. Vistas do skyline da cidade ou de áreas verdes próximas elevam o preço.
Infraestrutura local e acesso às principais vias de São Paulo pesam no preço. Cada detalhe, da luz do sol aos serviços de luxo, entra na avaliação.
Diferenças entre imóveis novos, usados e de alto padrão
O mercado local oferece opções, como o icônico Parque Cidade Jardim e imóveis tradicionais. Imóveis novos trazem automação e plantas modernas.
Usados podem ter mais espaço e menor valor por metro quadrado.
| Tipo de Imóvel | Destaque Principal | Perfil de Custo |
|---|---|---|
| Novo | Tecnologia e Design | Mais elevado |
| Usado | Espaço e Localização | Negociável |
| Alto Padrão | Exclusividade e Serviços | Premium |
Como comparar o valor anunciado com o custo real da compra
O preço de um apartamento à venda em Cidade Jardim é só o começo. Some impostos, cartório e reformas possíveis para saber o custo real.
Localização, metragem, vagas e estado de conservação
Vagas de garagem valorizam muito os imóveis nesta região. Apartamentos com três ou mais vagas cobertas e demarcadas vendem melhor.
A conservação afeta o orçamento, pois reformas estruturais podem exigir alto investimento inicial.
Condomínios com lazer, segurança e serviços adicionais
A estrutura do condomínio diferencia qualquer apartamento à venda em Cidade Jardim. Portarias blindadas, segurança avançada e concierge aumentam o custo mensal, mas trazem tranquilidade e conforto.
Avaliar a taxa condominial antes de fechar ajuda a manter o equilíbrio financeiro a longo prazo.
Quanto custa o ITBI em São Paulo na compra do imóvel
Entender como funciona o ITBI São Paulo evita surpresas na escritura. Esse imposto é obrigatório para transferir um imóvel legalmente.
Ao buscar um apartamento a venda no bairro Bosque da, ou em outras regiões nobres, planeje essa despesa. O imposto de transmissão de imóveis segue critérios definidos pela prefeitura.
Como funciona o cálculo do ITBI paulistano
O valor do ITBI usa uma base de cálculo e uma alíquota. A prefeitura costuma usar o maior valor entre venda e valor venal do imóvel.
Essa regra busca uma cobrança justa, conforme o mercado atual. Confira essas diferenças para não diminuir o custo total da compra.
Alíquota, base de cálculo e possíveis atualizações municipais
A alíquota pode mudar conforme a lei vigente na cidade. Consulte o portal oficial da Prefeitura de São Paulo antes de assinar.
A prefeitura atualiza esses valores periodicamente para refletir a valorização urbana. Acompanhe as mudanças para evitar surpresas durante a compra.
Quando o comprador deve pagar o imposto
Pague o imposto de transmissão de imóveis antes da escritura pública. Pague-o antes do registro do financiamento; sem guia paga, o cartório não transfere a propriedade.
Diferença entre valor de compra e valor venal de referência
Muitos compradores confundem o preço do imóvel com o valor venal de referência. O preço é negociado; o valor venal é uma estimativa fiscal municipal para cobrar impostos.
Cuidados para confirmar o valor diretamente com a Prefeitura
Peça sempre a guia oficial nos canais digitais da prefeitura para evitar erros. Confira os dados do imóvel antes de pagar o valor do ITBI.
| Componente | Descrição | Impacto no Custo |
|---|---|---|
| Base de Cálculo | Maior valor entre venda e venal | Alto |
| Alíquota | Percentual definido por lei | Médio |
| Prazo | Antes do registro em cartório | Crítico |
Quais custos existem além do valor do apartamento
Planejar a compra de um apartamento exige atenção aos custos de compra de imóvel. Muitos compradores olham só o preço e esquecem os custos além do valor do apartamento.
Escritura pública, contrato e registro no Cartório de Imóveis
Formalizar a compra exige pagar emolumentos do cartório. A escritura registro imóvel garante segurança jurídica à transação.
Os valores variam conforme o estado e o valor venal do bem. O comprador paga diretamente ao tabelionato e ao cartório de registro.
Taxas bancárias, avaliação do imóvel e seguros do financiamento
No crédito imobiliário, o comprador deve considerar as taxas financiamento imobiliário. Os bancos cobram pela avaliação técnica e pela análise jurídica da documentação.
Seguros obrigatórios também entram nas parcelas mensais. São eles MIP (Morte e Invalidez Permanente) e DFI (Danos Físicos ao Imóvel).
Comissão de corretagem e despesas de assessoria
A comissão corretagem imóvel costuma ser paga pelo vendedor, mas confirme isso no contrato.
Se o comprador contratar assessoria independente, ela ajuda na busca ou nos documentos. Inclua esse custo no planejamento financeiro inicial.
Mudança, reforma, móveis planejados e adaptações iniciais
Após receber as chaves, o proprietário tem gastos com mudança e possíveis reformas. Móveis planejados e adaptações elétricas ou hidráulicas podem elevar o orçamento rapidamente.
Reserve uma quantia para deixar o novo lar funcional e confortável nos primeiros meses.
Como organizar uma reserva financeira para despesas inesperadas
Especialistas sugerem: reserve pelo menos 5% a 10% do imóvel. Essa reserva cobre taxas cartorárias, impostos e pequenos reparos imprevistos.
Esse fundo evita o crédito rotativo com juros altos.
Diferença entre custos pagos à vista e custos incorporados ao financiamento
Separe despesas pagas imediatamente das que podem ser diluídas. Cartório e ITBI exigem pagamento à vista; alguns custos de avaliação podem ser financiados.
Com a Selic alta, financiar despesas extras aumenta o custo efetivo total da dívida.
| Tipo de Custo | Forma de Pagamento | Estimativa de Impacto |
|---|---|---|
| Escritura e Registro | À vista | Moderado |
| ITBI | À vista | Alto |
| Avaliação Bancária | À vista ou Financiado | Baixo |
| Reformas e Mudança | À vista | Variável |
Quanto custa o condomínio em média em Cidade Jardim
Muitos compradores perguntam sobre a taxa condominial média de um imóvel em Cidade Jardim. O valor muda conforme a estrutura e os serviços oferecidos pelo edifício.
Cada condomínio tem características próprias, que mudam o boleto mensal. A metragem da unidade e os serviços compartilhados causam essas diferenças.
Fatores que determinam a taxa condominial
O valor mensal mostra como funciona a operação do prédio. Edifícios completos costumam cobrar mais pela manutenção constante.
Funcionários, segurança e conservação das áreas comuns pesam no orçamento. Em um condomínio Cidade Jardim, conforto e exclusividade aumentam o valor final.
Como analisar o condomínio de um apartamento de alto padrão
Ao avaliar um apartamento alto padrão Cidade Jardim, veja além do valor nominal. Confira se a taxa combina com os benefícios oferecidos aos moradores.
Compare o custo com a conservação das áreas comuns. Transparência na gestão mostra que o dinheiro pode estar bem aplicado.
Despesas ordinárias, fundo de reserva e chamadas extraordinárias
O boleto reúne diferentes tipos de gastos. Despesas ordinárias pagam o dia a dia; o fundo de reserva cobre emergências.
Chamadas extraordinárias pagam obras específicas ou melhorias estruturais. Separar cada gasto ajuda a entender a saúde financeira do prédio.
Leitura da convenção, do orçamento e das atas de assembleia
Ler a convenção e as atas mostra o histórico de decisões do condomínio. O orçamento anual indica contas equilibradas ou risco de aumentos repentinos.
Impacto de portaria, elevadores, áreas de lazer e manutenção
A portaria 24 horas e sistemas avançados de acesso aumentam a segurança, mas elevam o custo. Piscinas, academias e elevadores modernos exigem manutenção preventiva rigorosa.
| Item de Custo | Impacto no Valor | Frequência |
|---|---|---|
| Portaria 24h | Alto | Mensal |
| Manutenção de Lazer | Médio | Mensal |
| Fundo de Reserva | Baixo | Mensal |
| Obras Estruturais | Variável | Extraordinário |
Renda necessária para financiar um apartamento em São Paulo
Descobrir a renda para financiar imóvel ajuda a realizar o sonho da casa própria. No financiamento imobiliário São Paulo, conheça suas finanças antes de assinar qualquer contrato.
Como os bancos calculam a capacidade de pagamento
Os bancos analisam o histórico de crédito e a estabilidade profissional do interessado. Também avaliam se ele pode pagar as parcelas por longo prazo, mesmo com mudanças econômicas.
Comprometimento máximo da renda e composição entre compradores
O limite padrão costuma ser 30% da renda bruta mensal. Assim, a parcela não supera esse valor e protege as finanças da família.
Cônjuges ou familiares podem fazer a composição de renda para aumentar o poder de compra. Essa estratégia permite obter mais crédito e aprovar o financiamento com maior facilidade.
Entrada, prazo, juros e influência do sistema de amortização
A entrada reduz o valor financiado e, assim, o impacto dos juros. Prazos longos reduzem a parcela, mas elevam o custo total por causa dos juros.
Comparação entre SAC e Price no planejamento das parcelas
A escolha entre os sistemas SAC e Price muda bastante o fluxo de pagamento. No SAC, as parcelas diminuem; na Tabela Price, ficam fixas durante todo o contrato.
| Característica | Sistema SAC | Sistema Price |
|---|---|---|
| Parcelas iniciais | Mais altas | Mais baixas |
| Amortização | Constante | Crescente |
| Custo total | Menor | Maior |
Documentos de renda usados na análise de crédito
Os bancos pedem holerites, declaração de Imposto de Renda e extratos bancários recentes. Autônomos podem apresentar pró-labore ou a Declaração Comprobatória de Percepção de Rendimentos (DECORE).
Como estimar a renda necessária antes de escolher o imóvel
Antes de visitar apartamentos, use simuladores: compare SAC e Price e veja taxas atuais. A Selic alta eleva o custo final do seu financiamento imobiliário São Paulo.
Reserve sempre uma margem de segurança no orçamento mensal. Planejar com cuidado a renda para financiar imóvel evita surpresas e traz tranquilidade.
Uso do FGTS e documentos para comprar com segurança
A segurança na compra de imóvel exige documentos certos e bom planejamento financeiro. Muitos brasileiros usam o saldo do Fundo de Garantia para comprar a casa própria.
É preciso conhecer as regras atuais. Veja como usar FGTS na compra de forma estratégica.
O uso do FGTS na compra do imóvel pode reduzir parcelas ou o prazo.
Quando o comprador pode usar o FGTS na aquisição
O trabalhador pode usar o saldo do FGTS para comprar, construir ou amortizar dívidas. Ele precisa ter três anos de trabalho no FGTS, somando empregos diferentes.
O comprador não pode ter outro imóvel residencial no mesmo município ou região metropolitana. O imóvel deve servir somente para sua moradia.
Restrições relacionadas ao imóvel, ao comprador e à localização
Há limites importantes antes de qualquer negociação. O imóvel deve estar no Brasil e ter uso somente residencial.
Atenção: imóveis comerciais e terrenos sem construção não permitem usar o fundo. A avaliação deve respeitar os limites do Sistema Financeiro de Habitação (SFH).
Documentos pessoais e comprovantes necessários
Organizar os documentos compra imóvel evita atrasos no processo. O comprador apresenta RG, CPF, certidão de estado civil e comprovante de residência atualizado.
Para usar o FGTS, apresente extrato da conta vinculada e declaração de imposto de renda. Esses documentos mostram a situação regular do comprador perante os órgãos de controle.
Documentos do apartamento e do condomínio que devem ser verificados
Analisar o imóvel exige pesquisar sua história. Verifique gravames e impedimentos legais que possam prejudicar a negociação.
Matrícula atualizada, certidão de ônus e situação registral
A matrícula atualizada imóvel mostra a história verdadeira da propriedade. A certidão de ônus reais mostra se o apartamento está hipotecado ou penhorado.
Certidões de débitos municipais, condomínio e concessionárias
Peça a certidão negativa de débitos condominiais, assinada pelo síndico ou administrador. Confira água, luz e IPTU para evitar dívidas pendentes.
Como identificar pendências antes de assinar o contrato
Identificar problemas antes de assinar ajuda na segurança na compra de imóvel. Compare a escritura com os dados do cartório para evitar diferenças.
Use o checklist para organizar seus documentos compra imóvel. Confira se tudo está em ordem antes de fechar o negócio:
| Documento | Finalidade | Onde Obter |
|---|---|---|
| Matrícula atualizada | Verificar propriedade e ônus | Cartório de Registro de Imóveis |
| Certidão de Débitos | Confirmar ausência de dívidas | Prefeitura e Condomínio |
| Extrato do FGTS | Validar saldo para compra | Aplicativo oficial da Caixa |
| Certidão de Casamento | Comprovar estado civil | Cartório de Registro Civil |
Conclusão
Investir em um apartamento a venda no bairro Cidade Jardim exige entender o cenário econômico. Com a taxa Selic em 14% ao ano, o orçamento familiar merece atenção.
Cada detalhe conta na decisão. O preço do imóvel é apenas o começo. Cartório, ITBI e condomínio também formam parte importante do investimento total.
A segurança na compra de imóvel exige conferir documentos e a situação fiscal da unidade. Consultar os órgãos competentes sobre pendências evita surpresas após assinar o contrato.
O bairro tem infraestrutura consolidada, escolas tradicionais e fica perto de centros de negócios vitais. Essa combinação valoriza o patrimônio no longo prazo, mas pede cautela técnica na negociação.
Consultar especialistas e fazer simulações financeiras detalhadas traz tranquilidade em cada etapa. O comprador bem informado transforma o sonho da casa própria em negócio sólido e rentável.